엔디비아 주가 238달러 돌파에 "상투 아니냐" 공포 확산 중. 하지만 월가 59명 중 58명이 매수 의견, 평균 목표가 328달러. Forward PER 19.75배로 10년 만에 가장 저평가된 구간이라는 데이터의 진실을 공개합니다
많은 투자자들이 "엔비디아는 이미 끝났다"라며 불안해합니다. 하지만 팩트는 완전히 다른 방향을 가리킵니다.
<목차>
엔디비아 주가 끝물?
2026년 10월 5일 종가 기준 엔비디아(NVDA)는 238.90달러를 기록했습니다. 10월 말 고점 대비로는 약 10% 조정을 받은 수준이죠.
문제는 숫자 자체가 아니라 '해석의 왜곡'입니다. 유튜브와 커뮤니티에서는 "닷컴 버블 재현"이라는 자극적 서사가 쏟아집니다.
그러나 실제 밸류에이션 지표는 정반대 신호를 보냅니다. StockAnalysis 기준 Forward PER은 19.75배로, 지난 5년 평균을 밑도는 수준입니다.
즉, 주가는 오르는데 이익이 더 빠르게 늘고 있어 '싸진 성장주'가 된 겁니다. 벤징가는 이를 두고 "10년 만에 가장 저평가된 구간"이라고 평했습니다. 공포에 휩쓸리기 전에 숫자부터 봐야 할 때입니다.
"엔비디아는 조용히 가치주처럼 거래되고 있다. 현재 평가가치는 정상 대비 약 30% 할인된 수준이다." - 벤징가 애널리스트 리포트
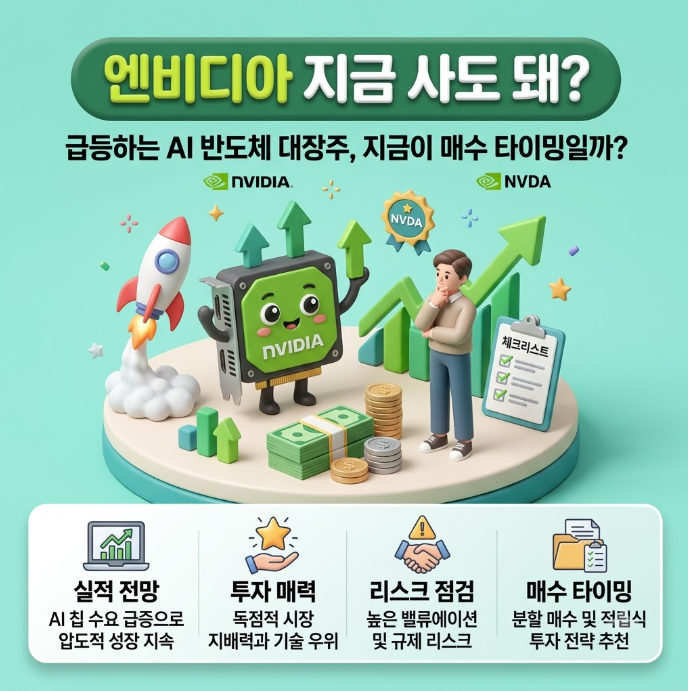
지금 엔비디아 주가를 매수해도 안전할까요?
12개월 투자 관점이라면 '분할 매수' 구간이 유효합니다. 월가 애널리스트 59명의 컨센서스는 '적극 매수', 평균 목표주가는 328.72달러로 현재가 대비 약 37% 상승 여력을 제시합니다. 다만 단기 변동성은 각오해야 합니다.
구체적으로 뜯어보면 매수 의견 58명, 보유 2명, 매도는 단 1명뿐입니다. 사실상 월가 전체가 한 방향을 가리키는 셈이죠.
목표가 분포도 흥미롭습니다. 최고치는 515달러, 최저치는 180달러로, 하단조차 현재가와 큰 차이가 없습니다.
로젠블랫은 최근 목표가를 245달러에서 300달러로 상향했고, 파이퍼 샌들러도 300달러를 제시했습니다. 실적 발표 이후 상향 랠리가 이어지는 중입니다.
단, '몰빵'은 금물입니다. AI 사이클의 변동성이 커지는 구간이므로 3~4회 분할 진입이 리스크 관리의 정석으로 꼽힙니다.
월가 주요 투자은행 목표주가 비교표
| 증권사/기관 | 투자 의견 | 목표주가(USD) | 현재가 대비 |
|---|---|---|---|
| 월가 컨센서스 평균 | 적극 매수 | $328.72 | +37.6% |
| 최고 목표가 | 매수 | $515.00 | +115.6% |
| 로젠블랫 (상향) | 매수 | $300.00 | +25.6% |
| 최저 목표가 | 보유/매도 | $180.00 | -24.7% |
데이터센터·블랙웰·루빈이 만드는 실적 체력의 비밀
엔비디아 주가의 '진짜 엔진'은 데이터센터 부문입니다. 겉으로 보이는 주가 변동과 달리, 매출 체력은 역사적 레벨로 폭증 중입니다.
2026 회계연도 3분기 데이터센터 매출은 512억 달러로 역대 최고치를 경신했습니다. 전년 동기 대비 66% 증가한 수치죠.
특히 블랙웰(Blackwell) 아키텍처는 2026년 고사양 GPU 출하량의 70% 이상을 차지할 전망입니다(트렌드포스 분석).
차세대 루빈(Rubin)도 양산에 돌입했으며, 2026년 하반기부터 파트너사 제품이 순차 공급됩니다. 엔비디아는 "블랙웰·루빈 합산 5000억 달러 매출 파이프라인"을 공식화했습니다.
Q4 매출 가이던스는 650억 달러(±2%). 즉, 'AI 거품론'이 반복되는 와중에도 실제 발주와 매출은 분기마다 신기록을 쓰고 있습니다. 주가가 흔들려도 펀더멘털은 흔들리지 않습니다.
반드시 피해야 할 3가지 위험 신호와 대응법
장밋빛 전망만 믿고 들어가면 다칩니다. 엔비디아 주가에도 명확한 리스크 요인이 존재합니다.
첫째, 루빈 양산 일정 지연 리스크. 2026년 10월 분기에 루빈 양산이 본격화되지 못하면 성장률 둔화 우려가 커질 수 있습니다.
둘째, 미·중 수출 규제 재강화 가능성. 중국향 매출 비중이 다시 쟁점화되면 단기 급락 트리거가 될 수 있습니다.
셋째, AI 설비투자(CapEx) 피크아웃 논란. 하이퍼스케일러의 투자 속도가 꺾이는 조짐이 보이면 멀티플 축소가 불가피합니다.
- 대응법 1: 단일 매수 대신 월별 분할 적립 전략으로 평단가 리스크 완화
- 대응법 2: 실적 발표일(2026년 11월 18일 예정) 전후 변동성 구간 피하기
- 대응법 3: 포트폴리오 내 비중 15~20% 이내로 제한, 반도체 ETF와 병행

엔비디아 주가 관련 자주 묻는 질문(FAQ)
Q1. 엔비디아 주가, 지금이 상투인가요 바닥인가요?
현재가 238달러는 10월 고점 대비 약 10% 조정 구간입니다. Forward PER 19.75배는 역사적 평균을 하회하는 수준으로, '싼 성장주'로 분류됩니다. 단기 상투라기보다 중기 매집 구간이라는 평가가 우세합니다.
Q2. 엔비디아 다음 실적 발표일은 언제인가요?
2026 회계연도 기준 다음 실적 발표일은 2026년 11월 18일(수) 미국 장 마감 후로 예정되어 있습니다. 데이터센터 매출과 Q4 가이던스가 핵심 체크포인트입니다.
Q3. 2026년 말 엔비디아 주가는 얼마까지 갈까요?
애널리스트 전망치는 164.75달러에서 284달러 범위로 분산되어 있습니다. 롱포캐스트 모델 기준 10월 평균 263달러, 11월 평균 272달러를 제시하며 완만한 상승을 예측합니다.
Q4. 국내에서 엔비디아 주식을 어떻게 매수하나요?
키움·삼성·토스증권 등 해외주식 계좌 개설 후 티커 'NVDA'로 매수 가능합니다. 환전 수수료, 양도소득세(22%), 배당세(15%)를 반드시 고려해야 세후 수익률 왜곡을 피할 수 있습니다.
Q5. 엔비디아 대신 투자할 만한 대안이 있나요?
AMD, 브로드컴(AVGO), TSMC, SK하이닉스가 AI 생태계 수혜주로 꼽힙니다. 다만 엔비디아의 CUDA 생태계 해자는 여전히 압도적이라는 평가가 지배적입니다.
지금 당장 체크해야 할 투자자 실행 체크리스트
엔비디아 주가 공포에 휩쓸리지 마세요. 데이터는 명확한 방향을 가리킵니다.
월가 59명 중 58명이 매수, 평균 목표가는 현재가 대비 +37%. 데이터센터 매출은 분기마다 신기록. 루빈 양산 돌입.
단, '지금 당장 전액 매수'는 금물입니다. 11월 18일 실적 발표 전까지는 포지션의 30~50%만 선 진입하고, 가이던스 확인 후 추가 매수하는 2단계 전략이 리스크를 가장 낮춥니다.
마지막으로 명심하세요. 엔비디아는 '단타용 종목'이 아니라 AI 인프라 사이클의 코어 자산입니다. 3년 이상의 시계로 접근할 때 비로소 숫자가 당신 편이 됩니다.
※ 참고 자료: Investing.com 애널리스트 컨센서스, StockAnalysis NVDA 밸류에이션, NVIDIA IR 공식 주가 정보
본 콘텐츠는 투자 참고용 정보이며, 특정 종목의 매수·매도를 권유하지 않습니다. 최종 투자 판단과 책임은 투자자 본인에게 있습니다.