🖼 이미지 가이드 (발행 시 이 위치에 — 반드시 직접 제작/캡처)
- [이미지 1] 대표 썸네일: "2차 청년미래적금 10월 7일 신청 시작" 자막 + 적금 통장·돈 이미지 (캔바 직접 제작)
- [이미지 2] 일정 도식 이미지: 신청(10/7
16) → 심사(10/1911/13) → 계좌개설(11/16~27) 타임라인 + 홀짝제 표기 - [이미지 3] 만기 수령액 비교 표 이미지: 일반형 2,138만 vs 우대형 2,255만 (본문 표를 이미지로 재가공)
- [이미지 4] 취급은행 앱 화면 직접 캡처: 본인이 신청한 앱(예: 토스, 카카오뱅크, KB 등) 접속 화면. 자막: "앱에서 5분이면 신청 끝, 서류 제출도 필요 없어요"
- ⚠️ 금융 이미지도 원본성 평가 대상입니다. 뉴스 기사 이미지 무단 사용 금지, 표·도식은 직접 만드세요.
청년미래적금 2차 가입 신청이 오는 10월 7일부터 16일까지 진행됩니다. 만 19~34세 청년이 월 최대 50만 원씩 3년 납입하면 정부기여금(일반형 6%·우대형 12%)과 이자소득 비과세 혜택을 더해 주는 정책 적금으로, 우대형 최대 연 19.4% 이자효과(3년 만기 약 2,255만 원)가 핵심이에요.
① 2차 신청 일정과 홀짝제 ② 가입 조건 ③ 일반형 vs 우대형 만기 수령액 비교 ④ 신청 방법과 주의사항까지 전부 정리해 드릴게요. 1차에서 최종 가입자가 138만 명을 넘었던 만큼, 2차도 경쟁이 치열할 예정이니 미리 준비하시죠.

청년미래적금, 왜 이렇게 인기일까?
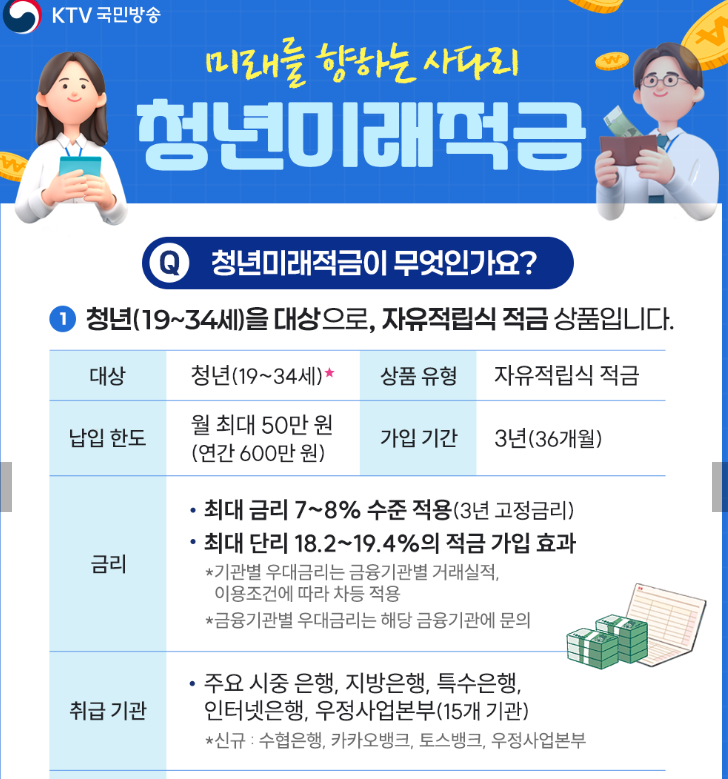
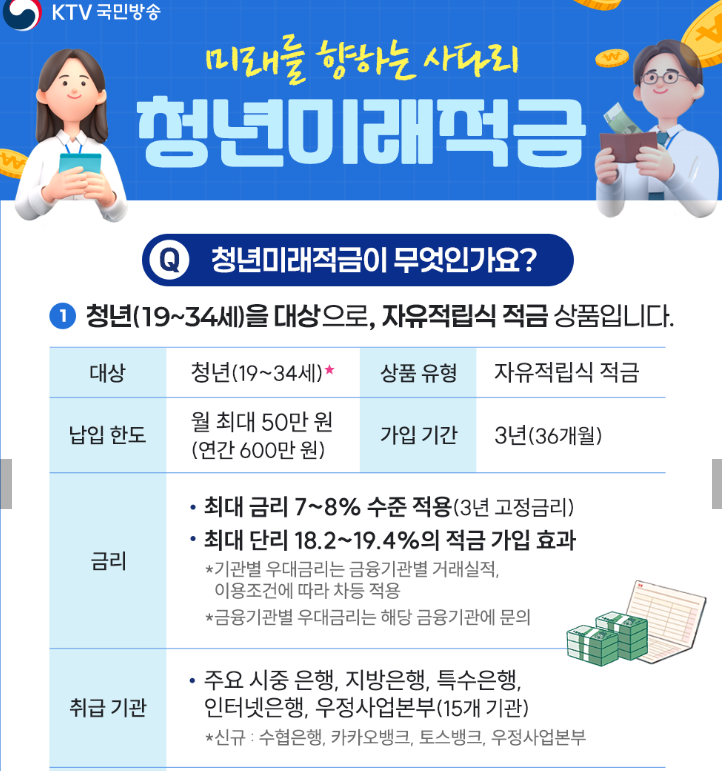
청년미래적금은 청년의 기초자산 형성을 돕기 위해 정부가 직접 지원하는 정책형 금융상품이에요. 핵심 혜택은 세 가지입니다.
- 정부기여금: 내가 낸 돈에 일반형 6%, 우대형 12%를 정부가 매칭해서 추가 적립
- 이자소득 비과세: 은행 이자에 15.4% 세금을 내지 않음
- 최고 금리 7~8%: 기본금리 연 5% + 은행별 우대금리
이자 + 기여금 + 비과세를 전부 합치면 일반형은 연 14.4%, 우대형은 연 19.4% 단리 적금에 가입한 것과 같은 효과를 봐요. 물론 실제 금리가 19%라는 뜻은 아니고 '이자효과'로 환산한 숫자라는 점, 이건 꼭 기억해 두세요. 그래도 시중 적금이 연 2~3%대인 걸 감안하면 파격적인 조건인 건 맞습니다. 😊
2차 신청 일정 — 홀짝제 꼭 확인하세요
| 가입 신청 | 10월 7일(수) ~ 10월 16일(금) | 홀짝제 운영 |
| 자격 심사 | 10월 19일 ~ 11월 13일 | 서민금융진흥원, 별도 서류 없이 자동 심사 |
| 계좌 개설 | 11월 16일 ~ 11월 27일 | 심사 통과자, 취급기관 앱에서 개설 |
출생연도 끝자리 홀짝제가 적용되니 헷갈리지 마세요.
- 10월 7일: 출생연도 끝자리 홀수 (1, 3, 5, 7, 9)
- 10월 8일: 출생연도 끝자리 짝수 (0, 2, 4, 6, 8)
- 10월 12일~16일: 출생연도 무관, 누구나 신청 가능 (7~8일 못 한 분들 여기서!)
그리고 2차는 1991년 11월 17일생 ~ 2007년 11월 27일생까지 가입할 수 있어요. 기준일이 계좌개설일(11월 중)이라 1차와 생일 범위가 조금 다르니, 경계 연령이라면 본인 생일로 꼭 계산해 보세요.
가입 조건 3가지 (나이·소득·가구)
① 나이: 계좌개설일 기준 만 19세~34세. 단, 병역 이행 기간은 최대 6년까지 연령 계산에서 빼줍니다 (군 제대 청년도 충분히 도전 가능해요).
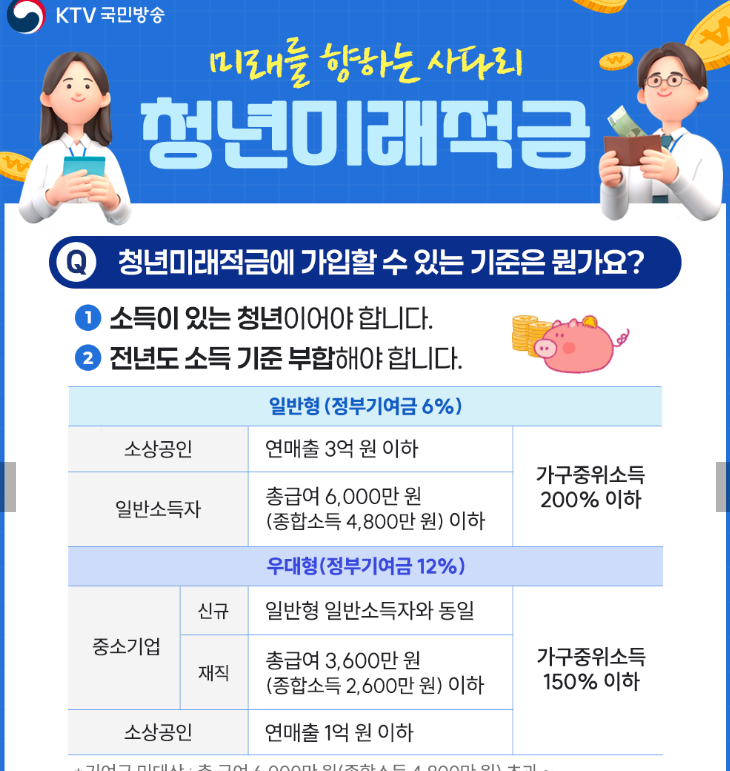
② 소득: 아래 중 하나에 해당해야 해요.
- 근로자: 직전 과세기간 총급여 7,500만 원 이하
- 소상공인: 연매출 3억 원 이하
③ 가구: 가구 중위소득 200% 이하
💡 자주 묻는 질문 중 하나가 "알바하는 대학생도 되나요?"인데요, 소득신고가 된 소득이 있으면 가능성이 있습니다.
국세청에서 소득금액 증명이 돼야 심사가 진행돼요. 반대로 전혀 소득이 없는 상태라면 어려울 수 있고, 최근 소득이 없어도 전년도에 소득이 있었다면 가입 가능한 경우도 있으니 포기하지 말고 앱에서 가입여부 진단부터 받아보세요.
일반형 vs 우대형, 뭐가 얼마나 다를까?
| 정부기여금 | 납입액의 6% | 납입액의 12% |
| 누가 가입? | 요건 충족 청년 공통 | 중소기업 재직자·중소기업 신규 취업자·소상공인 |
| 원금 (월 50만×36개월) | 1,800만 원 | 1,800만 원 |
| 정부기여금 | 108만 원 | 216만 원 |
| 이자 (기여금 이자 포함) | 약 230만 원 | 약 239만 원 |
| 3년 만기 수령액 | 약 2,138만 원 | 약 2,255만 원 |
| 단리 적금 환산 효과 | 연 14.4% | 연 19.4% |
위 금액은 금융위원회 공식 예시 기준(우대형 연 8% 적용 시)이며, 실제 금리·납입액·납입 시점에 따라 달라질 수 있어요.
우대형이 조건만 맞는다면 무조건 유리합니다. 본인이 중소기업에 다니거나 신규 취업 예정이라면, 취업 증빙이 가능한지 미리 확인해 두세요.

금리 구조와 은행 선택 꿀팁
청년미래적금은 3년 고정 기본금리 연 5% + 취급기관별 우대금리 구조로, 최고금리는 연 7~8% 수준이에요.
우대금리 조건은 은행마다 다릅니다. 예를 들어 어떤 은행은 급여이체 12회 이상 시 +1.0%p를 주고, 개인소득 3,600만 원 이하 청년이나 정부가 운영하는 '청년 모두를 위한 재무상담' 이수자에게 우대금리를 주는 곳도 있어요.
📌 은행 고를 때 꼭 하셔야 할 것: 광고에 크게 적힌 '최고금리' 말고, 내가 실제로 충족할 수 있는 조건 기준의 금리를 비교하세요. 은행연합회 소비자포털(portal.kfb.or.kr)에서 취급기관별 금리를 한 번에 비교할 수 있습니다. 기본금리는 전 은행 동일하니, 결국 "내가 받을 수 있는 우대금리" 싸움이에요.
취급기관: 농협, 신한, 우리, 하나, 기업, 국민, 수협, iM, 부산, 광주, 전북, 경남은행, 카카오뱅크, 토스뱅크, 우정사업본부
신청 방법 — 앱으로 5분, 서류 제출 없음
- 취급기관 앱(은행 앱, 토스·카카오 등)에서 '청년미래적금' 검색
- 가입자격 조회·신청 진행
- 별도 서류 제출 없이 개인소득·가구소득이 자동으로 심사됩니다
- 심사 통과 시 서민금융진흥원이 개별 안내 → 11월 16일부터 계좌 개설
월 납입액은 최소 1,000원부터 최대 50만 원까지 자유롭게 설정 가능해요. 부담 되면 10만, 20만 원씩 시작해도 됩니다. 다만 기여금·이자는 납입액에 비례하니, 여유가 된다면 50만 원을 채우는 게 만기 수령액을 극대화하는 방법이에요.

⚠️ 청년도약계좌 가입자는 절대 이렇게 하지 마세요
기존 청년도약계좌 가입자가 청년미래적금으로 갈아타는 경우가 많은데, 여기서 최악의 실수가 있습니다.
❌ 미리 도약계좌를 해지해 버리기 → 기존 정부기여금 혜택이 날아갈 수 있어요!
올바른 순서는 이래요.
- 먼저 청년미래적금 계좌부터 개설
- 그 후 도약계좌를 특별중도해지 → 기존 기여금과 비과세 혜택이 유지됩니다
순서 하나로 수백만 원이 갈리는 셈이니, 이 부분만큼은 꼭 순서대로 진행하세요.
신청 전 최종 체크리스트
- ✅ 10월 7일(홀수) / 8일(짝수) / 12~16일(전체) 본인 신청일 확인
- ✅ 계좌개설일 기준 만 19~34세 (병역 최대 6년 가산) 확인
- ✅ 총급여 7,500만 원 이하 또는 소상공인 요건 충족 여부
- ✅ 본인이 우대형 대상(중소기업·소상공인)인지 확인
- ✅ 은행별 '내가 받을 실제 금리' 비교 (은행연합회 포털)
- ✅ 만기 2,255만 원은 '우대형·연 8%·월 50만 원' 예시금액임을 인지
- ✅ 청년도약계좌 있다면 해지 말고 순서 지키기
- ✅ 2027년 기여금 인상(우대형 15% 등)은 예산안 단계 — 아직 미확정!
자주 묻는 질문 (FAQ)
Q1. 2차 신청 기간은 언제인가요?
10월 7일~16일입니다. 7일은 출생연도 끝자리 홀수, 8일은 짝수, 12~16일은 누구나 신청할 수 있어요.
Q2. 무직인데 가입할 수 있나요?
소득신고된 소득이 있어야 심사가 가능해요. 알바 대학생도 신청 가능성이 있고, 전년도 소득이 있으면 통하는 경우도 있으니 앱에서 자격 진단을 먼저 받아보세요.
Q3. 결혼한 사람도 가입되나요?
가능합니다. 나이·본인 소득·가구 중위소득 200% 이하 요건만 충족하면 결혼 여부는 제한이 아니에요.
Q4. 연 19.4%는 진짜 금리인가요?
아니요. 은행 이자 + 정부기여금 + 비과세 혜택을 전부 합친 '이자효과'를 단리 적금으로 환산한 숫자입니다. 실제 적용 금리는 기본 5% + 우대금리로 최고 7~8% 수준이에요.
Q5. 중도 해지하면 어떻게 되나요?
정부기여금과 비과세 혜택을 받으려면 3년 만기를 지켜야 합니다. 중도 해지 시 혜택이 사라질 수 있으니, 무리 없는 금액으로 납입액을 설정하는 게 중요해요.
마치며
오늘은 2차 청년미래적금의 일정, 조건, 혜택, 주의사항까지 한 번에 정리해 봤어요. 정부가 이만큼 지원해 주는 상품은 흔치 않은데다 1차에서 138만 명이 몰렸던 만큼, 10월 7일 신청 오픈 바로 준비하는 게 정답입니다.
혹시 1차 때 신청하셨거나 이번에 준비 중인 분들, 본인 출생연도 끝자리랑 계획한 납입액을 댓글로 공유해 주세요! 헷갈리는 조건 있으면 댓글 남겨주시면 아는 선에서 답변드릴게요. 다음 글에서는 "은행별 청년미래적금 우대금리 비교"로 돌아올게요. 우리 다 같이 첫 목돈 만들어 봐요! 💰
#2차청년미래적금 #청년미래적금 #청년미래적금신청 #청년미래적금가입조건 #청년미래적금금리 #청년도약계좌 #청년적금 #정부지원적금 #청년자산형성 #목돈만들기